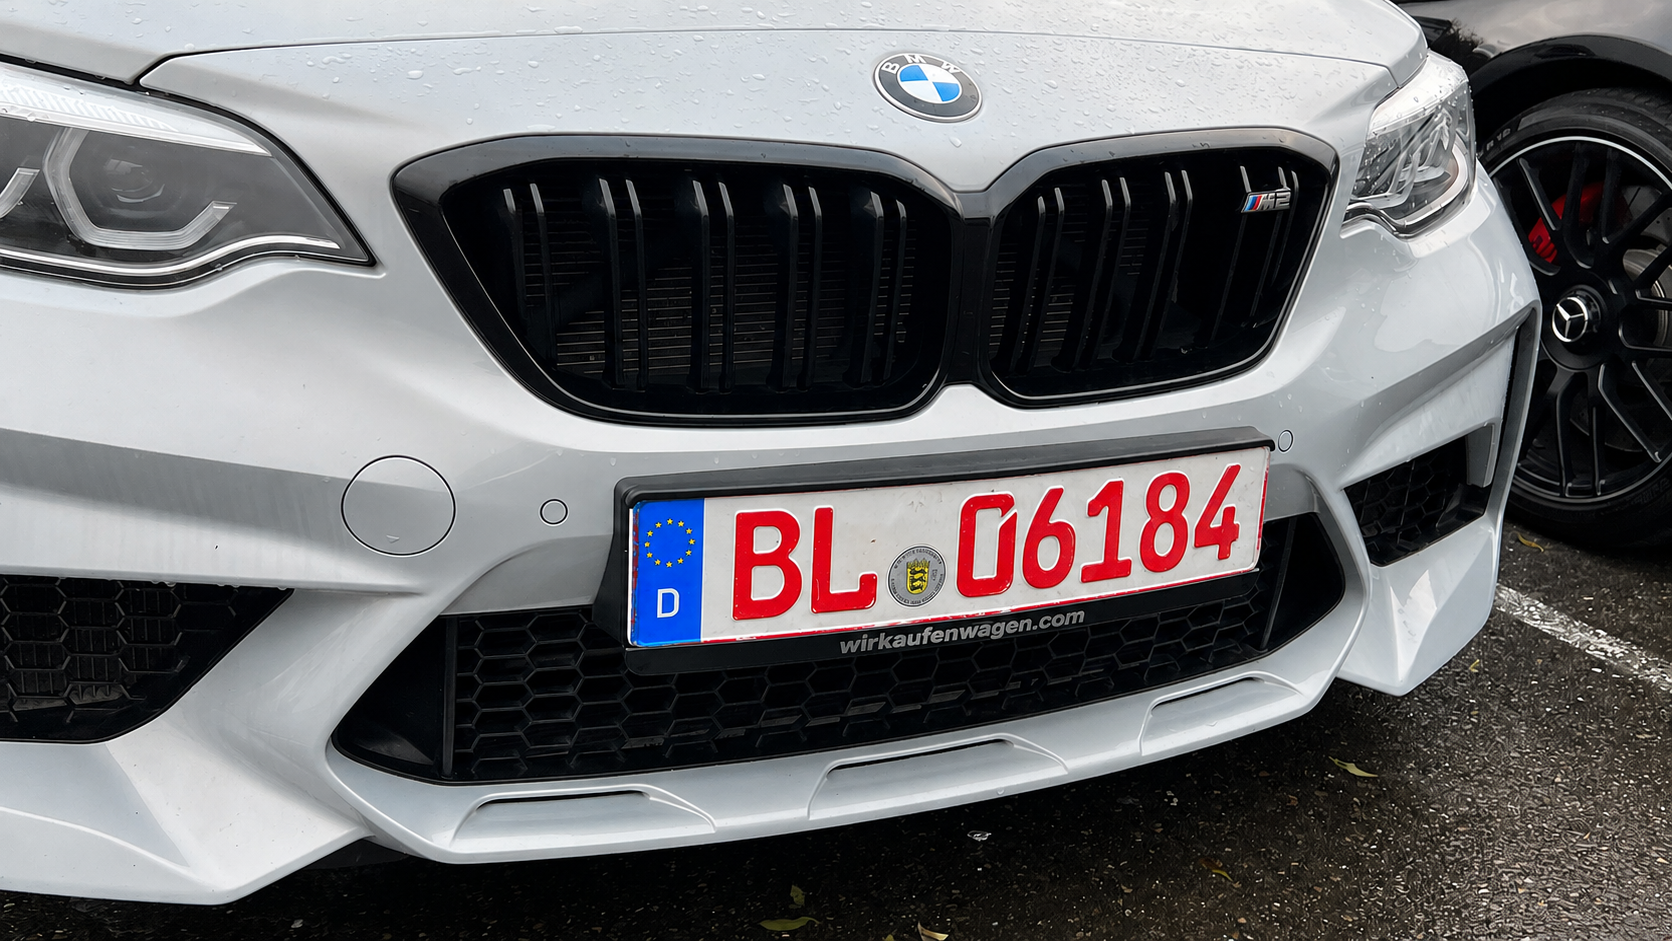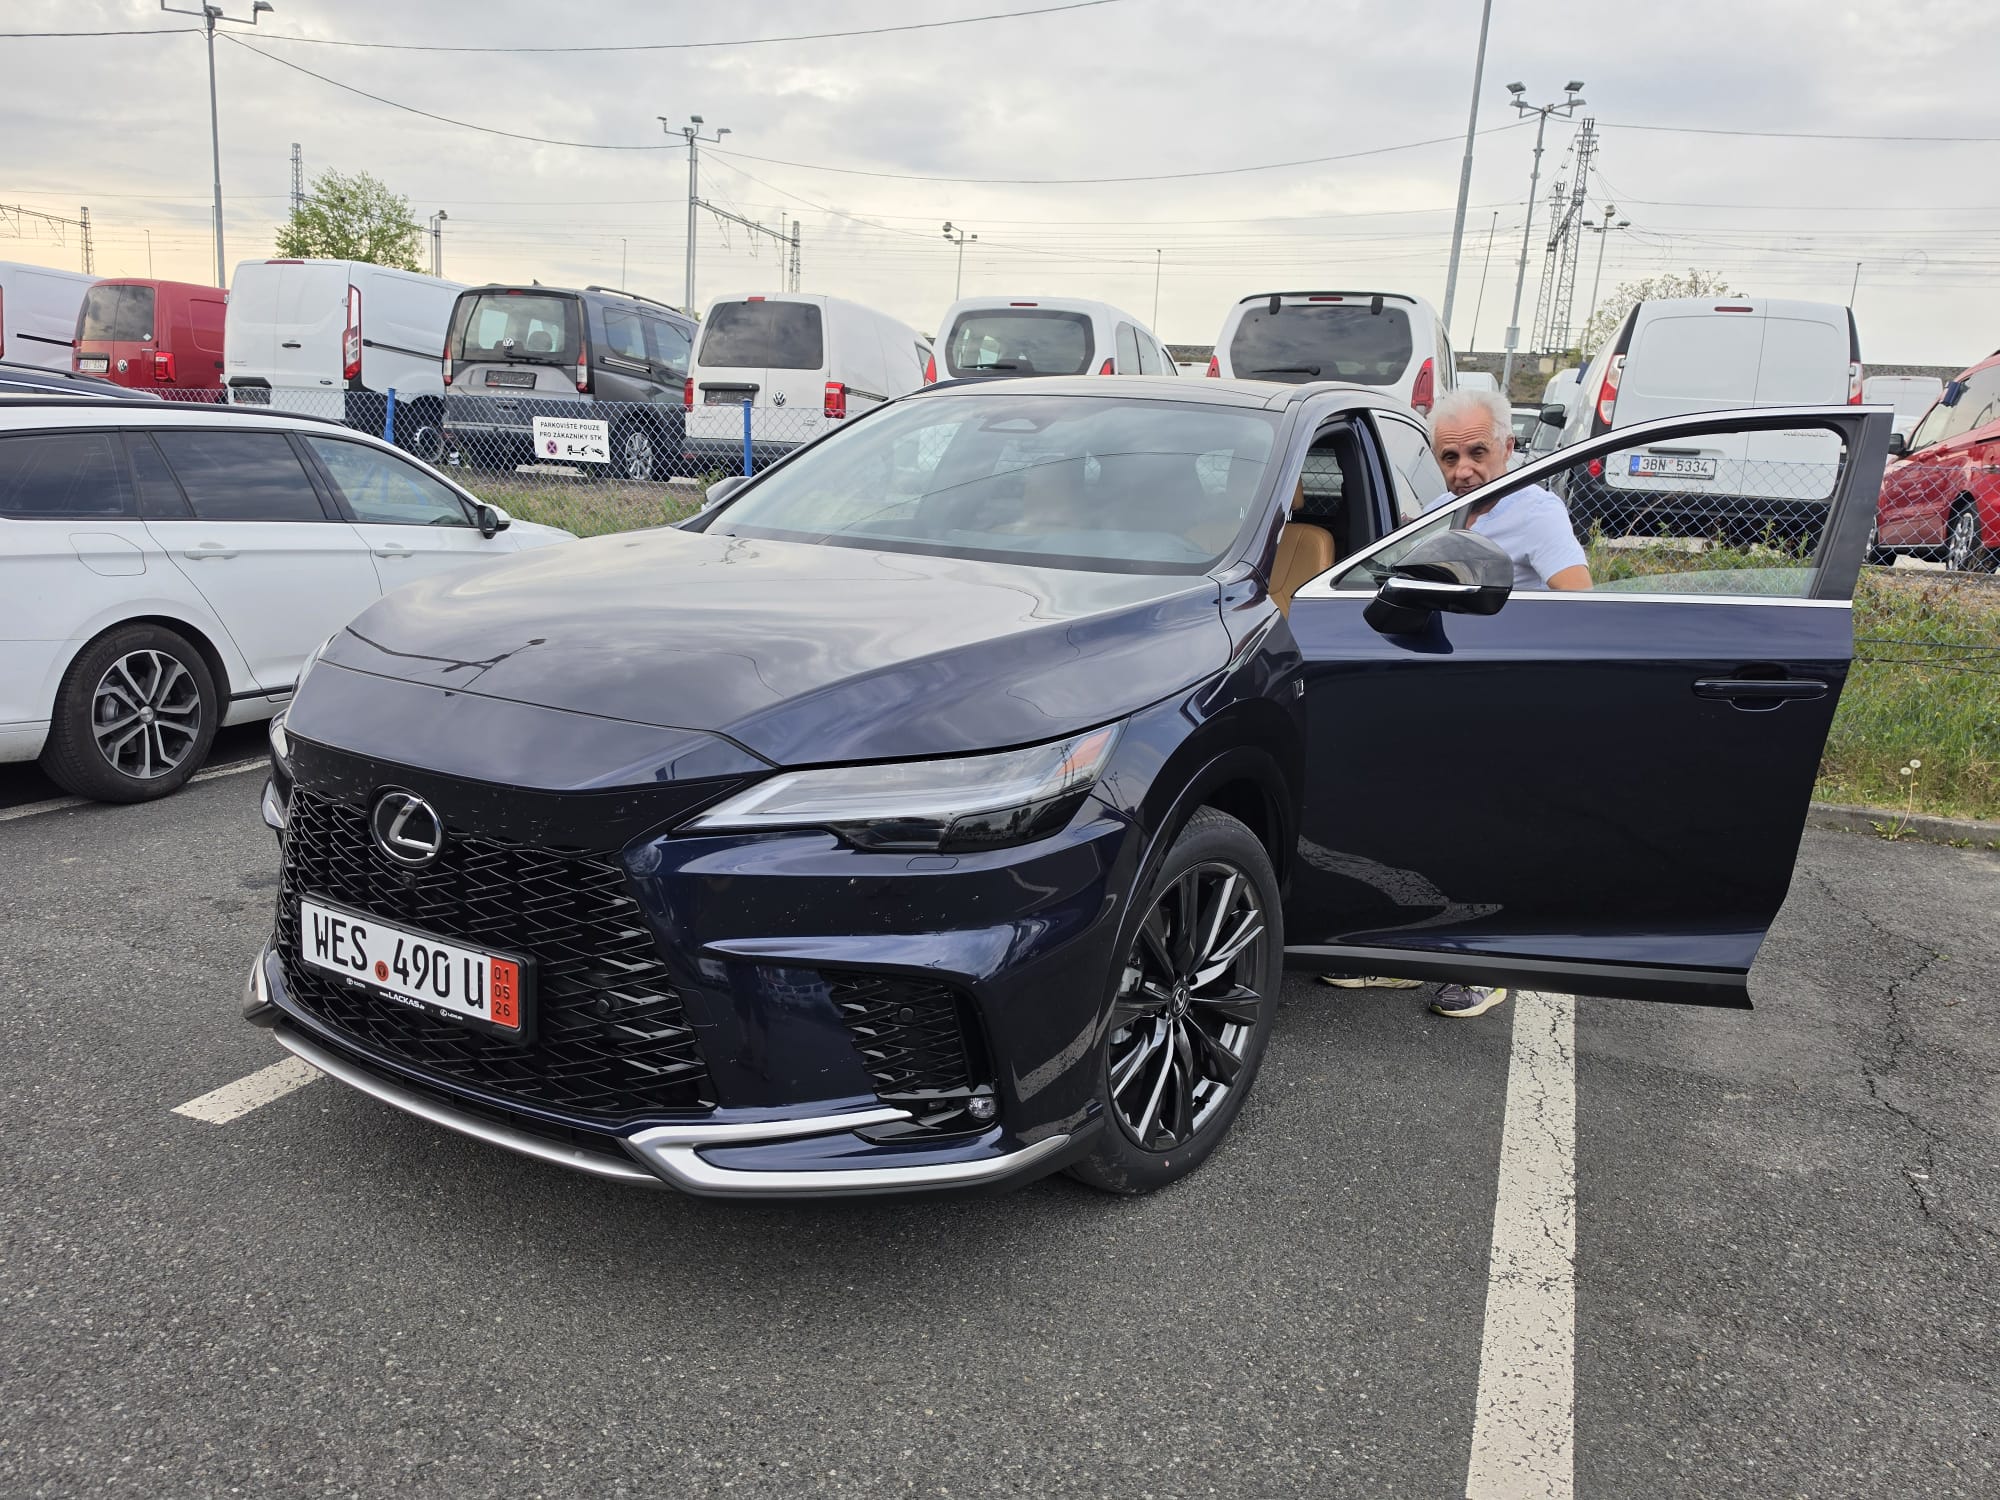
Pořízení osobního automobilu z Německa nebo jiné země Evropské unie může být z pohledu DPH jednoduché, ale pouze za předpokladu, že je správně nastavena fakturace, daňový režim vozidla a následné doložení přepravy do České republiky.
U vozidel pořízených z členských států EU se nejedná o dovoz v celním smyslu, jako je tomu například u vozidel ze Švýcarska, Velké Británie nebo USA. Z pohledu DPH jde zpravidla o pořízení zboží z jiného členského státu EU.
Pravidla se liší podle toho, zda vozidlo kupuje plátce DPH, neplátce DPH, soukromá osoba, zda jde o nový dopravní prostředek, ojeté vozidlo, nebo vozidlo prodávané ve zvláštním režimu použitého zboží.
Nákup vozidla plátcem DPH
Pokud český plátce DPH pořizuje automobil z Německa od německého plátce DPH a vozidlo je prodáváno v běžném režimu DPH, může být faktura vystavena bez německé DPH. Daňová povinnost se následně řeší v České republice.
V praxi to znamená, že český kupující poskytne prodávajícímu své platné DIČ, oznámí mu, že vozidlo bude převezeno a registrováno v České republice, a prodávající vystaví fakturu jako dodání do jiného členského státu EU.
Český plátce DPH následně přizná DPH v České republice. Pokud vozidlo splňuje zákonné podmínky pro uplatnění odpočtu, může si plátce současně nárokovat odpočet DPH. U vybraných osobních automobilů je však nutné počítat s aktuálními limity pro odpočet DPH.
Proč němečtí prodejci často požadují kauci ve výši DPH
V praxi se velmi často stává, že německý prodejce odmítne vystavit fakturu bez DPH, případně požaduje složení kauce ve výši německé DPH.
Důvod je jednoduchý. Německý prodejce musí být schopen svému finančnímu úřadu doložit, že vozidlo bylo skutečně prodáno do jiného členského státu EU a že opustilo Německo. Pokud by důkazy neměl, hrozilo by mu doměření německé DPH.
Běžným řešením je proto postup, kdy kupující zaplatí cenu vozidla bez DPH a současně složí vratnou kauci odpovídající německé DPH. Po doložení registrace vozidla v České republice, případně dalších požadovaných dokladů, prodávající kauci vrací.
Jaké doklady může německý prodejce požadovat
Německý prodejce může pro vrácení kauce požadovat zejména:
- kopii českého technického průkazu nebo osvědčení o registraci vozidla,
- doklad o registraci vozidla v České republice,
- potvrzení o přepravě vozidla do ČR,
- platné DIČ českého kupujícího,
- výpis z obchodního rejstříku nebo jiný doklad o podnikání,
- potvrzení o daňové registraci.
Konkrétní požadavky se liší podle prodávajícího, interních pravidel autosalonu a požadavků jeho daňového poradce.
Co když je faktura vystavena s německou DPH
Pokud český plátce DPH koupí vozidlo v Německu s německou DPH, může vzniknout nepříjemná situace. V některých případech může být nutné řešit daňovou povinnost také v České republice, a zároveň je potřeba požadovat opravu faktury nebo vrácení nesprávně účtované německé DPH.
Vrácení německé DPH se zpravidla neřeší přímo přes německý finanční úřad, ale především přes samotného prodávajícího. Pokud byla faktura vystavena nesprávně, je to právě prodávající, kdo by měl fakturu opravit a příslušnou částku kupujícímu vrátit.
Pokud prodávající na výzvy nereaguje, je vhodné řešit věc prostřednictvím německého daňového poradce nebo advokáta.
Nové vozidlo a DPH
Zvláštní pozornost je potřeba věnovat novým dopravním prostředkům. Za nový dopravní prostředek se pro účely DPH považuje osobní automobil, který má najeto nejvýše 6 000 km nebo byl dodán do 6 měsíců od prvního uvedení do provozu.
U nového dopravního prostředku se DPH řeší v zemi, kde bude vozidlo registrováno. To se může týkat nejen podnikatelů a plátců DPH, ale také soukromých osob.
Ojeté vozidlo a zvláštní režim
U ojetých vozidel je nutné vždy ověřit, v jakém režimu je vozidlo prodáváno.
Pokud je ojetý automobil prodáván v běžném režimu DPH mezi dvěma plátci, může být při splnění podmínek fakturován bez zahraniční DPH a český plátce řeší DPH v České republice.
Pokud je však vozidlo prodáváno ve zvláštním režimu použitého zboží, často označovaném jako režim marže, nelze z ceny vozidla standardně uplatnit odpočet DPH. Na faktuře v takovém případě obvykle není DPH vyčíslena samostatně.
Právě proto je důležité před nákupem vždy ověřit nejen cenu vozidla, ale také daňový režim fakturace.
Odpočet DPH u osobních automobilů
U osobních automobilů je nutné posuzovat, zda má kupující nárok na odpočet DPH a v jakém rozsahu. Od roku 2024 platí u vybraných osobních automobilů omezení odpočtu DPH. Toto omezení se může týkat i vozidel pořízených z jiného členského státu EU.
Každý případ proto doporučujeme posoudit individuálně podle ceny vozidla, kategorie vozidla, účelu použití a daňového režimu prodeje.
Jak Vám můžeme pomoci
Pomůžeme Vám s prověřením daňového režimu vozidla ještě před nákupem. Ověříme, zda je možné vozidlo koupit bez zahraniční DPH, zda je u něj možný odpočet DPH, jaké doklady bude prodávající požadovat a jak správně nastavit celý proces nákupu.
Zajistíme komunikaci s prodávajícím, kontrolu faktury, ověření DIČ, konzultaci daňového režimu, přepravu vozidla do České republiky, STK, registraci a související administrativu.
V případě problémů s vrácením zahraniční DPH Vám můžeme pomoci také s výzvou prodávajícímu a s navazujícím řešením prostřednictvím odborníků v Německu.
Nejčastější situace, které řešíme
- německý prodejce odmítá vystavit fakturu bez DPH,
- prodejce požaduje kauci ve výši německé DPH,
- kupující zaplatil cenu včetně německé DPH,
- prodejce odmítá vrátit kauci po registraci vozidla v ČR,
- není jasné, zda je vůz v běžném režimu DPH nebo v režimu marže,
- klient neví, zda má nárok na odpočet DPH,
- je potřeba doložit přepravu a registraci vozidla v České republice.
Závěr
DPH při pořízení automobilu z Německa nebo jiné země EU je potřeba řešit ještě před podpisem objednávky a úhradou kupní ceny. Nejčastější problémy vznikají ve chvíli, kdy není předem jasné, zda bude faktura vystavena s DPH, bez DPH, nebo ve zvláštním režimu použitého zboží.
Správné nastavení nákupu Vám může ušetřit desítky až stovky tisíc korun a předejít zdlouhavému vymáhání DPH po zahraničním prodejci.
Rádi Vám pomůžeme s kontrolou konkrétní nabídky, komunikací s prodejcem i kompletním zajištěním dovozu vozidla do České republiky.
Uvedené informace mají obecný informativní charakter. Konkrétní daňové posouzení doporučujeme vždy ověřit podle aktuálních právních předpisů a konkrétního případu.
V případě dotazů nás kontaktujte:
DOVOZ AUT NA ZAKÁZKU, s.r.o.
Telefon: +420 607 737 727
E-mail: info@dovozautnazakazku.cz
Web: www.dovozautnazakazku.cz